Fuite de piscine et assurance habitation : que couvre-t-on vraiment ?
C'est la question qui angoisse le plus, et la réponse dépend entièrement de votre contrat. Rien ne remplace la lecture de vos conditions générales et un appel à votre assureur. Voici néanmoins les trois notions qui reviennent systématiquement et qu'il faut vérifier avant de lancer les travaux.
La garantie recherche de fuite
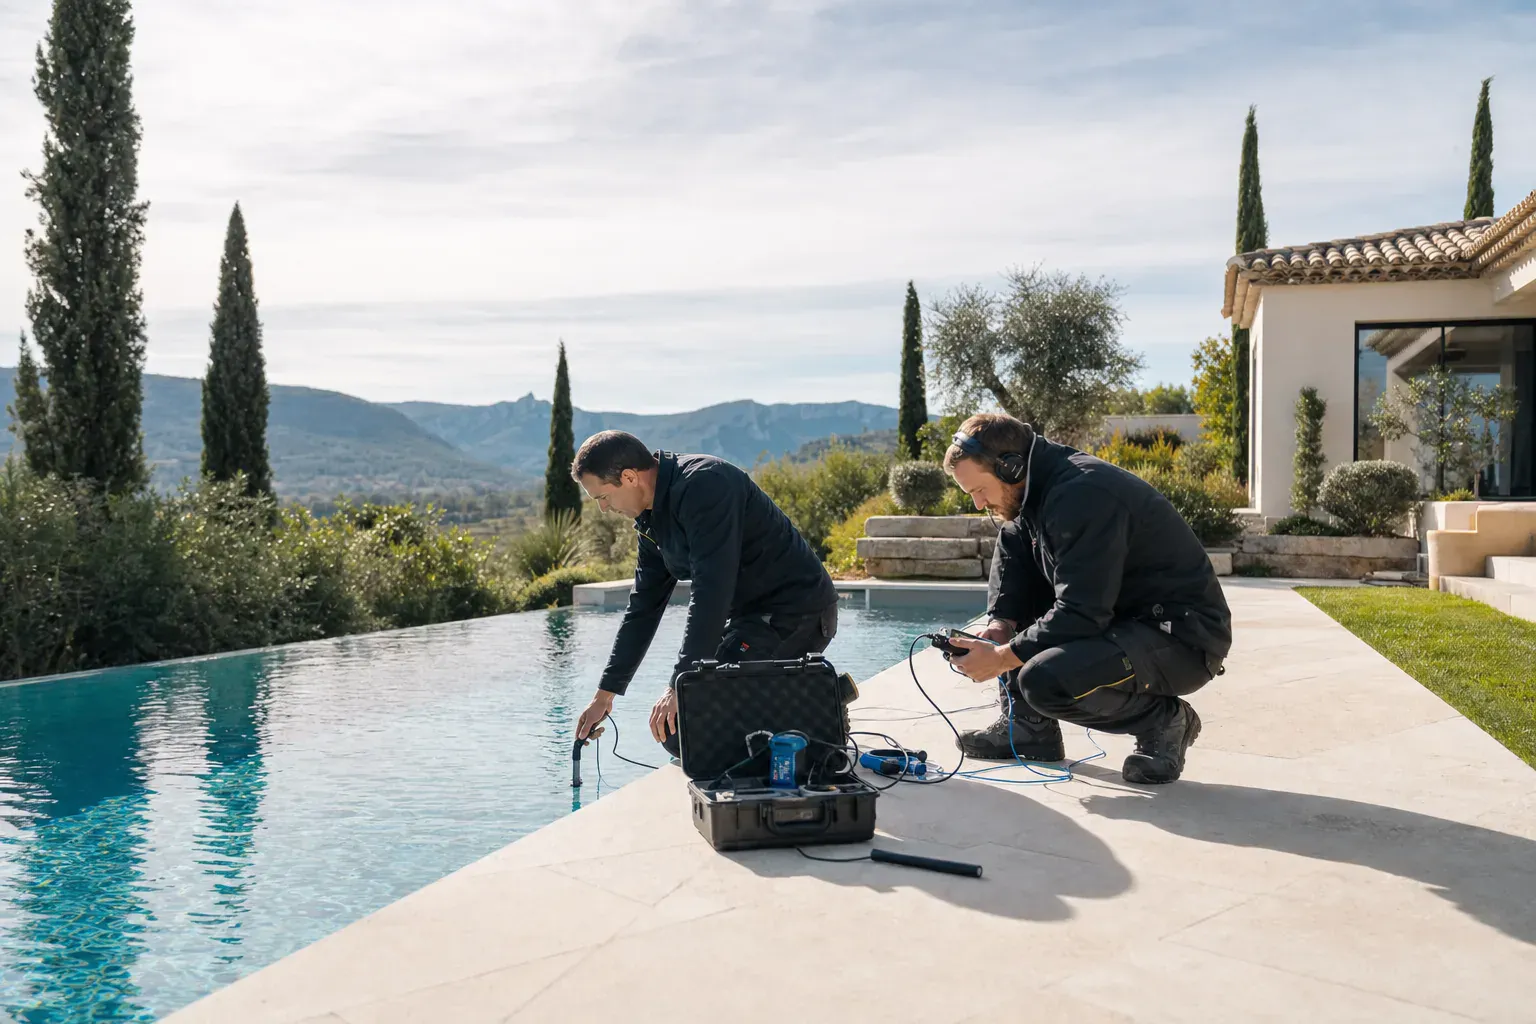
De nombreux contrats multirisques habitation intègrent une garantie recherche de fuite. Elle prend en charge les frais de détection (électro-acoustique, colorant, mise en pression) et, souvent, la remise en état des ouvrages endommagés par l'investigation elle-même — la tranchée qu'on rebouche, la margelle qu'on repose. Attention : cette garantie vise surtout les fuites qui provoquent un dégât des eaux ; la réparation de la piscine proprement dite n'est pas toujours incluse.
Dégâts des eaux et voisinage
Une fuite qui gorge le terrain, inonde un local ou s'écoule chez le voisin relève de la garantie dégâts des eaux. Votre responsabilité civile peut être engagée si l'eau endommage une propriété mitoyenne : mur, terrasse, sous-sol. Documentez rapidement les désordres par des photos et signalez toute atteinte au voisinage, car ces éléments conditionnent l'indemnisation et l'éventuelle expertise croisée entre assureurs.
Franchise, vétusté et exclusions courantes
Trois limites reviennent toujours. La franchise reste à votre charge. La vétusté réduit l'indemnisation des éléments usés — un revêtement ancien ou des joints en fin de vie ne sont remboursés qu'en partie. Enfin, les exclusions courantes visent le défaut d'entretien manifeste et l'usure normale : un bassin négligé est plus difficile à faire prendre en charge. C'est tout l'intérêt d'un entretien documenté, qui prouve le bon état de l'installation.
Demander un diagnostic gratuit